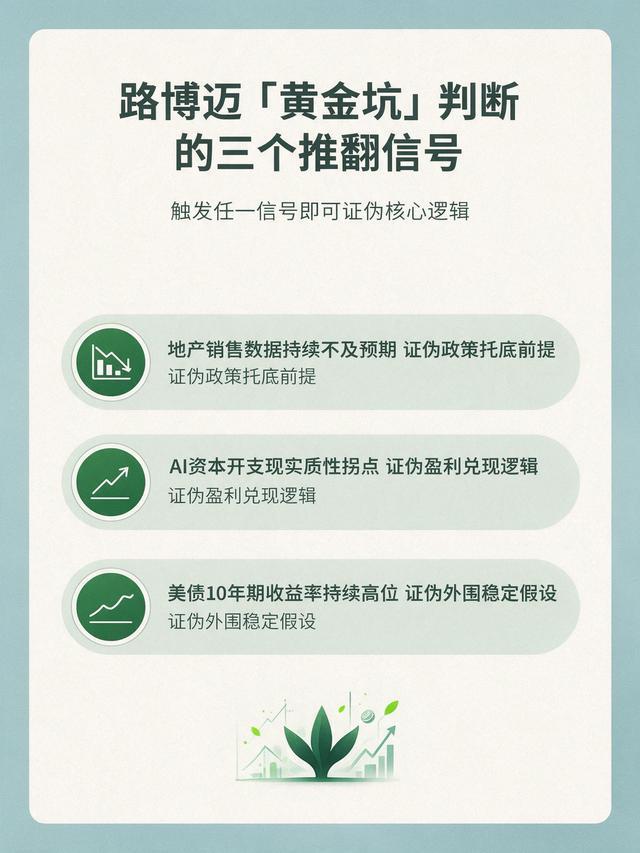
路博迈的"黄金坑"判断有三个明确的扳机信号:地产销售数据持续不及预期、AI资本开支出现实质性拐点、美债10年期收益率维持高位。这三个条件中任意一个被触发怎样才能配资,"黄金坑"底部的判断就不再成立——不是回撤,是逻辑推翻。
先说清楚路博迈在说什么。
2026年9月,路博迈基金首席市场策略师朱冰倩公开表示,当前外资的配置逻辑正从"主题驱动的普涨"转向"基本面驱动的精选个股",对于很多供需逻辑没有明显瑕疵的品种,当前位置已经是一个"黄金坑"。
路博迈具体关注的方向是非科技类的医药创新链、贵金属、能源化工、农业、优质低波红利资产,同时跟踪机器人、商业航天、软件等细分赛道。
这个判断建立在一个三层假设上:政策托底在发力、企业盈利在兑现、海外利率不会持续失控。每一层都有一个明确的证伪条件。
政策预期证伪:地产销售数据持续不及预期
路博迈自己说了,市场接下来要重点观察"财政资金到位、重大项目开工、设备招标和地产销售等数据,以验证政策落地情况"。这是他们自己设的观察指标——不是我替他们想的。
为什么地产销售是关键?因为路博迈在非科技方向重点布局了能源化工和农业,这两个板块的需求和地产周期高度相关。地产新开工直接拉动钢材、水泥、PVC等大宗商品需求,同时影响工程机械、运输等环节。
如果地产销售数据连续两个月以上低于预期,意味着"政策托底在发力"这个前提出现裂缝,下游需求恢复的逻辑就要打折扣。
更直接的冲击是:地产疲弱会压制银行、保险等金融板块的风险偏好,而金融板块是外资持有A股的压舱石——QFII重仓股中,宁波银行、南京银行、上海银行的持仓长期稳定。地产链条出问题,会沿着信用传导路径从银行传导到大盘风格,外资配置型资金可能被迫降低A股仓位。
这一条证伪的观察窗口是每月中旬发布的统计局70城房价和销售面积数据。如果连续两个月低于市场一致预期,路博迈判断的第一个支撑腿就瘸了。
盈利预期破灭:AI资本开支出现实质性拐点
路博迈虽然"黄金坑"瞄准的是非科技品种,但它的整体A股判断离不开一个宏观背景:AI产业趋势在、科技板块的业绩在兑现——这维持了市场整体的风险偏好。路博迈自己的表述是"前期市场对科技成长和资源品的景气预期,正在逐步得到业绩支撑"。
但如果AI资本开支见顶呢?
全球AI资本开支目前仍处于高位,这是支撑A股半导体、光器件、工业自动化等板块业绩预期的核心变量。路博迈联席投资总监安昀此前也分析过,AI供应链的供不应求仍在延续,第二、第三梯队企业受益面在扩大。
但美国银行最新调查显示,"做多半导体"已经是全球最拥挤的交易,24%的受访基金经理投了这一票。当交易拥挤到这个程度,边际买盘已经开始衰竭——一旦北美云厂商的季度资本开支指引出现下调,市场对A股科技板块的盈利预期会迅速下修。
科技板块盈利预期一旦松动,A股整体估值中枢就会下移,路博迈所说的"供需逻辑没有瑕疵的品种"即便自身基本面没问题,也会被系统性杀估值拖下水——届时"黄金坑"变成了半山腰的坑。
这就是为什么"非科技"方向的判断,反而要看科技板块的指标。A股从来不是各板块独立运行。
外围风险爆发:美债10年期收益率维持高位
这一条直接对应你问题里提到的"海外利率再创新高"。
路博迈在9月的表态中已经承认:"海外利率维持高位,对高估值成长板块仍有约束"。安昀在8月的美债分析中也指出,本轮美债利率上行的主要原因是期限溢价走阔,而非加息预期升温——投资者对美联储政策信任度不足,推高了持有长期美债所要求的风险补偿。
对A股来说,美债收益率走高有两层杀伤力。
第一层是估值压制:10年期美债是全球风险资产定价的锚,持续走高意味着DCF估值模型里的贴现率上行,远期现金流占比高的成长股先跌;第二层是资金分流:当美债收益率足够高时,全球配置型资金会从新兴市场回流美债,外资在A股的边际买盘减少。
这三个条件任意一个触发就够了,不需要三个同时发生
回到问题的核心:什么叫"判断被推翻"?不是市场跌了就证明路博迈错了——短期波动他们自己已经预期到了("短期延续震荡整固、宏观流动性预期拉锯客观存在")。真正的推翻是指,支撑"黄金坑"逻辑的某个核心前提被事实证明不再成立。
地产销售数据连续两个月不及预期,推翻的是"政策托底兑现";AI资本开支指引下调,推翻的是"企业盈利在扩张";美债10年期收益率持续走高,推翻的是"海外利率不会失控的基准假设"。三条里随便哪一条被触发,"供需逻辑无瑕疵品种"的"无瑕疵"就变成了"有裂缝"。
还有一个需要说在前面的事儿:路博迈的投研团队规模、赛道覆盖厚度本身存在短板。第三方报道指出,截至2026年一季度,路博迈旗下基金经理仅7人,权益端只布局了少量全市场基金及一只医药基金,对A股主流赛道覆盖不足。
2026年8月还刚经历了一轮涉及5名高管的大规模人事调整,包括分管权益投资的副总经理魏晓雪转为专注投资管理。团队稳定性、连续性能不能支撑"黄金坑"之后持续的阿尔法挖掘,本身就是一个问号。
一句话总结:地产销售数据是观察政策传导效率的窗口,AI资本开支是判断整体风险偏好的开关,美债10年期收益率走高是衡量外围压力的水位线——三个信号里只要有一个亮红灯怎样才能配资,"黄金坑"就不是坑,是下坡路的起点。
文章为作者独立观点,不代表杠杆鑫东财配资_期货配资鑫东财配资_期货配资网观点
相关文章